Ciro ile kâr arasındaki her satır.
Kadıköy · 2009’dan beri1 YMM, 4 SMMM412 mükellef
- Vergi öncesi kâr7.500.000 ₺
- Ödenecek KDV3.300.000 ₺
- Kurumlar vergisi1.875.000 ₺
- Vergi sonrası kâr5.625.000 ₺
- Kâr payı stopajı421.875 ₺
- Ortaklara net kâr payı2.390.625 ₺
- Şirkette kalan2.812.500 ₺
- Giderler ve alışlar25.200.000 ₺
| Kalem | Tutar | Ciroya oranı | Oran çubuğu |
|---|---|---|---|
| Ciro KDV hariç | 30.000.000 ₺ | %100,0 | |
| + Hesaplanan KDV | 6.000.000 ₺ | %20,0 | |
| = Tahsilat KDV dahil | 36.000.000 ₺ | %120,0 | |
| − Giderler ve alışlar KDV dahil | 25.200.000 ₺ | %84,0 | |
| − Ödenecek KDV net | 3.300.000 ₺ | %11,0 | |
| = Vergi öncesi kâr | 7.500.000 ₺ | %25,0 | |
| − Kurumlar vergisi | 1.875.000 ₺ | %6,3 | |
| = Vergi sonrası kâr | 5.625.000 ₺ | %18,8 | |
| − Kâr payı stopajı | 421.875 ₺ | %1,4 | |
| Ortaklara net kâr payı | 2.390.625 ₺ | %8,0 | |
| Şirkette kalan | 2.812.500 ₺ | %9,4 | |
| Devlete giden KDV + vergi + stopaj | 5.596.875 ₺ | %18,7 | |
| Size kalan ortaklara net + şirkette | 5.203.125 ₺ | %17,3 |
- Devlete giden KDV + vergi + stopaj
- 5.596.875 ₺
- Kâr üzerinden vergi efektif yük
- 2.296.875 ₺ %30,6
- Size kalan ortaklara net + şirkette
- 5.203.125 ₺
Bant üstüne gelince o dal öne çıkar. Giderler kısaltılmış ölçekte gösterilir; oranlar örnektir, kurulumda GİB’den teyit edilir.
Yılın her günü, tek panoda.
13 Kasım 2026 · CumaHafta içi 09:00–18:00
Mali yıl 2026
On iki kapanış, 41 beyan ve ödeme. Kaydırdıkça yıl ilerler; tarihler hafta sonu ve resmî tatil kaymasıyla hesaplanır.
Ocak
3 son günyıl içinde 3. beyan
Yeni dönem: açılış kayıtları, geçen yılın kapanış kontrolü ve ilk KDV beyanı.
Şubat
3 son günyıl içinde 6. beyan
Yıllık beyan hazırlığı: gelir ve gider belgeleri tamamlanır, eksikler listelenir.
Mart
4 son günyıl içinde 10. beyan
Yıllık gelir vergisi beyanı; sermaye şirketlerinde olağan genel kurul dönemi.
Nisan
4 son günyıl içinde 14. beyan
Kurumlar vergisi beyanı; genel kurul kararıyla kâr dağıtımı ve stopaj.
Mayıs
4 son günyıl içinde 18. beyan
Birinci dönem geçici vergi: ilk üç ayın kârı üzerinden peşin vergi.
Haziran
3 son günyıl içinde 21. beyan
Olağan ay: KDV, muhtasar ve prim hizmet, Bağ-Kur; yarıyıl öncesi mutabakat.
Temmuz
3 son günyıl içinde 24. beyan
Olağan ay; ilk altı ayın cari hesap mutabakatları kapanır.
Ağustos
4 son günyıl içinde 28. beyan
İkinci dönem geçici vergi: altı aylık kâr üzerinden.
Eylül
3 son günyıl içinde 31. beyan
Olağan ay; yıl sonu tahmini ve vergi planlaması görüşmesi.
Ekim
3 son günyıl içinde 34. beyan
Olağan ay; dönem sonu planlaması için son çeyrek görüşmeleri.
Kasım
4 son günyıl içinde 38. beyan
Üçüncü dönem geçici vergi: dokuz aylık kâr üzerinden.
Aralık
3 son günyıl içinde 41. beyan
Yıl sonu: stok sayımı, değerleme, amortisman ve kapanış hazırlığı.
- 26Oca PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 28Oca ÇarKDV beyannamesiKDV mükellefleri
- 2Şub PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri · 31 Cmt günü tatil, ilk iş gününe kaydı
- 26Şub PerMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 2Mar PztKDV beyannamesiKDV mükellefleri · 28 Cmt günü tatil, ilk iş gününe kaydı
- 2Mar PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri · 28 Cmt günü tatil, ilk iş gününe kaydı
- 26Mar PerMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 30Mar PztKDV beyannamesiKDV mükellefleri · 28 Cmt günü tatil, ilk iş gününe kaydı
- 31Mar SalYıllık gelir vergisiŞahıs işletmeleri, serbest meslek
- 31Mar SalBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
- 27Nis PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar · 26 Paz günü tatil, ilk iş gününe kaydı
- 28Nis SalKDV beyannamesiKDV mükellefleri
- 30Nis PerKurumlar vergisiLimited ve anonim şirketler
- 30Nis PerBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
- 18May PztGeçici vergi beyannamesiTüm bilanço esası mükellefler · 17 Paz günü tatil, ilk iş gününe kaydı
- 26May SalMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 28May PerKDV beyannamesiKDV mükellefleri
- 1Haz PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri · 31 Paz günü tatil, ilk iş gününe kaydı
- 26Haz CumMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 29Haz PztKDV beyannamesiKDV mükellefleri · 28 Paz günü tatil, ilk iş gününe kaydı
- 30Haz SalBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
- 27Tem PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar · 26 Paz günü tatil, ilk iş gününe kaydı
- 28Tem SalKDV beyannamesiKDV mükellefleri
- 31Tem CumBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
- 17Ağu PztGeçici vergi beyannamesiTüm bilanço esası mükellefler
- 26Ağu ÇarMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 28Ağu CumKDV beyannamesiKDV mükellefleri
- 31Ağu PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
- 28Eyl PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar · 26 Cmt günü tatil, ilk iş gününe kaydı
- 28Eyl PztKDV beyannamesiKDV mükellefleri
- 30Eyl ÇarBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
- 26Eki PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 28Eki ÇarKDV beyannamesiKDV mükellefleri
- 2Kas PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri · 31 Cmt günü tatil, ilk iş gününe kaydı
- 17Kas SalGeçici vergi beyannamesiTüm bilanço esası mükellefler
- 26Kas PerMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 30Kas PztKDV beyannamesiKDV mükellefleri · 28 Cmt günü tatil, ilk iş gününe kaydı
- 30Kas PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
- 28Ara PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar · 26 Cmt günü tatil, ilk iş gününe kaydı
- 28Ara PztKDV beyannamesiKDV mükellefleri
- 31Ara PerBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
Ocak
Yeni dönem: açılış kayıtları, geçen yılın kapanış kontrolü ve ilk KDV beyanı.
- 26Oca PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 28Oca ÇarKDV beyannamesiKDV mükellefleri
- 2Şub PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri · 31 Cmt günü tatil, ilk iş gününe kaydı
Şubat
Yıllık beyan hazırlığı: gelir ve gider belgeleri tamamlanır, eksikler listelenir.
- 26Şub PerMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 2Mar PztKDV beyannamesiKDV mükellefleri · 28 Cmt günü tatil, ilk iş gününe kaydı
- 2Mar PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri · 28 Cmt günü tatil, ilk iş gününe kaydı
Mart
Yıllık gelir vergisi beyanı; sermaye şirketlerinde olağan genel kurul dönemi.
- 26Mar PerMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 30Mar PztKDV beyannamesiKDV mükellefleri · 28 Cmt günü tatil, ilk iş gününe kaydı
- 31Mar SalYıllık gelir vergisiŞahıs işletmeleri, serbest meslek
- 31Mar SalBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
Nisan
Kurumlar vergisi beyanı; genel kurul kararıyla kâr dağıtımı ve stopaj.
- 27Nis PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar · 26 Paz günü tatil, ilk iş gününe kaydı
- 28Nis SalKDV beyannamesiKDV mükellefleri
- 30Nis PerKurumlar vergisiLimited ve anonim şirketler
- 30Nis PerBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
Mayıs
Birinci dönem geçici vergi: ilk üç ayın kârı üzerinden peşin vergi.
- 18May PztGeçici vergi beyannamesiTüm bilanço esası mükellefler · 17 Paz günü tatil, ilk iş gününe kaydı
- 26May SalMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 28May PerKDV beyannamesiKDV mükellefleri
- 1Haz PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri · 31 Paz günü tatil, ilk iş gününe kaydı
Haziran
Olağan ay: KDV, muhtasar ve prim hizmet, Bağ-Kur; yarıyıl öncesi mutabakat.
- 26Haz CumMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 29Haz PztKDV beyannamesiKDV mükellefleri · 28 Paz günü tatil, ilk iş gününe kaydı
- 30Haz SalBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
Temmuz
Olağan ay; ilk altı ayın cari hesap mutabakatları kapanır.
- 27Tem PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar · 26 Paz günü tatil, ilk iş gününe kaydı
- 28Tem SalKDV beyannamesiKDV mükellefleri
- 31Tem CumBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
Ağustos
İkinci dönem geçici vergi: altı aylık kâr üzerinden.
- 17Ağu PztGeçici vergi beyannamesiTüm bilanço esası mükellefler
- 26Ağu ÇarMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 28Ağu CumKDV beyannamesiKDV mükellefleri
- 31Ağu PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
Eylül
Olağan ay; yıl sonu tahmini ve vergi planlaması görüşmesi.
- 28Eyl PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar · 26 Cmt günü tatil, ilk iş gününe kaydı
- 28Eyl PztKDV beyannamesiKDV mükellefleri
- 30Eyl ÇarBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
Ekim
Olağan ay; dönem sonu planlaması için son çeyrek görüşmeleri.
- 26Eki PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 28Eki ÇarKDV beyannamesiKDV mükellefleri
- 2Kas PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri · 31 Cmt günü tatil, ilk iş gününe kaydı
Kasım
Üçüncü dönem geçici vergi: dokuz aylık kâr üzerinden.
- 17Kas SalGeçici vergi beyannamesiTüm bilanço esası mükellefler
- 26Kas PerMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar
- 30Kas PztKDV beyannamesiKDV mükellefleri · 28 Cmt günü tatil, ilk iş gününe kaydı
- 30Kas PztBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
Aralık
Yıl sonu: stok sayımı, değerleme, amortisman ve kapanış hazırlığı.
- 28Ara PztMuhtasar ve prim hizmetÇalışanı ya da stopajlı ödemesi olanlar · 26 Cmt günü tatil, ilk iş gününe kaydı
- 28Ara PztKDV beyannamesiKDV mükellefleri
- 31Ara PerBağ-Kur prim ödemesiŞahıs işletmesi sahipleri
Altı iş, tek sorumlu
Her hizmetin kapsamı, aylık akışı ve sizden istenen belgeler yazılı.
 Defter tutma ve beyannameAylık kayıt, KDV ve muhtasar, geçici ve yıllık beyanlar
 Selin T.
 Şirket kuruluşuTür seçimi, ana sözleşme, tescil, vergi ve SGK açılışı
 Kerem Y.
 Bordro ve SGKMaaş hesabı, işe giriş-çıkış, teşvikler, prim bildirgeleri
 Mert Ö.
 e-Dönüşüme-Fatura, e-Arşiv, e-Defter, e-İrsaliye ve e-SMM geçişi
 Defne A.
 Vergi danışmanlığıPlanlama, teşvik ve istisnalar, inceleme süreçleri
 Nurhan A.
 e-Ticaret muhasebesiPazar yeri hakedişleri, iade, kargo ve yurt dışı satışDefne A.
Kasım kapanışı
Bugün ayın 13’ü. Belgeler ilk haftada gelir, ödeme çıkan her beyanın taslağı son günden önce onayınıza sunulur.
- Belgeler gelir1–7 · Portal ya da e-posta
- Kayıt ve mutabakat8–20 · Banka, POS, pazar yeri
- Taslak onayınızda21–25 · Tutarıyla birlikte
- Beyan verilir26–28 · Muhtasar 26 · KDV 28
Onayınızı bekleyen
Örnek tutarlar · onay vermeden beyan edilmez
Kapsam yazılı, fiyat teklifle
Fiyat listesi yayımlamıyoruz; hangi işin hangi pakette olduğunu açıkça yazıyoruz. Ücret ön görüşmeden sonra yazılı teklif olarak gelir.
Kapsam örnektir. Ücret, belge hacmi ve çalışan sayısına göre meslek odasının asgari ücret tarifesi dikkate alınarak yazılı sözleşmeyle belirlenir.
Sektörler
Her sektörün ay sonu ayrı.
- Hakediş raporu ile banka girişinin tutmaması
- İade ve kargo kesintilerinin faturalanması
- Stok maliyetinin dönem sonunda belirsiz kalması
- e-SMM ve stopajlı tahsilatların takibi
- Gider belgelerinin kabul edilebilirliği
- Yurt dışı müşteriye hizmet satışı
- Yazar kasa ve POS raporlarının günlük uyumu
- Vardiyalı personel ve fazla mesai
- Gıda maliyetinin ciroya oranı
- Dövizli faturalar ve kur farkları
- Hizmet ihracatı istisnaları
- Ortaklık ve yatırımcı yapısı
- Şubeler arası stok transferi
- Tedarikçi cari hesap mutabakatı
- Sezon sonu indirim ve sayım farkları
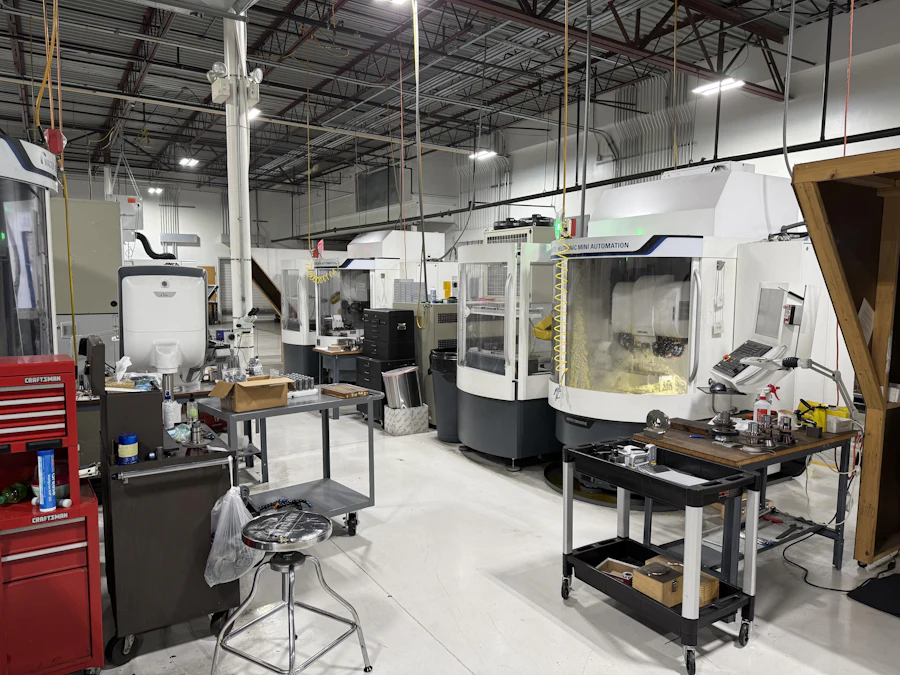
- Ürün maliyetinin doğru hesaplanması
- Makine yatırımında amortisman ve teşvik
- Fason üretim ve irsaliye düzeni
Masanın başındakiler
Her dosyada bir sorumlu ve bir yedek; beyan dönemlerinde de muhatabınız değişmez.
Rehber
Beyan dönemleri, kuruluş ve e-dönüşüm üzerine kısa, uygulamaya dönük notlar.
 Şirket kuruluşu · 2 dk · 4 Kasım 2026Şahıs işletmesi mi, limited şirket mi? Karar vermeden önce bakılacak beş rakamŞirket türü seçimi yalnız vergi oranıyla verilmez. Kâr, ortak sayısı, sorumluluk ve büyüme planı birlikte okununca karar netleşir.Kerem Yalçıner
- Beyanname · 2 dkKDV beyannamesine hazırlık: ayın son haftasını sakin geçirmek için kontrol listesi
- e-Dönüşüm · 2 dke-Faturaya geçiş: zorunluluk sınırı, entegratör seçimi ve ilk ay
- e-Ticaret · 2 dkPazar yeri hakedişi neden bankaya yatan tutarla tutmaz?
- Bordro ve SGK · 2 dkİlk çalışanınızı işe alırken: giriş bildirgesinden ilk bordroya